Conglomerado BB renegocia R$ 4,4 bi em menos de um mês do Desenrola

Aproveitando a força do Programa Desenrola, nas primeiras semanas, o conglomerado BB ampliou o alcance para demais públicos inadimplentes, inclusive micro e pequenas empresas. Com isso, cerca de R$ 4,4 bilhões já foram renegociados pelo conglomerado BB, sendo que o Banco do Brasil já renegociou R$ 4,1 bilhões e a empresa Ativos S.A. já renegociou outros R$ 308 milhões. O programa começou em 17 de julho. Desde então, mais de 264 mil clientes do BB e 241 mil clientes da Ativos S.A. tiveram acesso a condições especiais para renegociação de suas dívidas, não só por meio do programa, mas também por condições especiais para outros públicos (pessoas físicas em geral e também micro e pequenas empresas). O programa é uma iniciativa do governo federal e conta com apoio da Febraban, do BB e de outras instituições financeiras e entidades de proteção ao crédito. Segundo a presidenta do Banco do Brasil, Tarciana Medeiros, a expertise digital do banco apoiou o sucesso nas renegociações. “Nossa atuação no Programa Desenrola foi guiada e orientada com a Inteligência Analítica para a seleção do público e propensão do cliente em operar com o BB. Sempre acreditamos no potencial do Desenrola e observamos com satisfação a adesão do mercado nesse esforço para que milhões de brasileiros passem a ter dignidade financeira”, ressaltou Tarciana. Dos 264 mil clientes do BB que renegociaram dívidas neste período, cerca de 85 mil fazem parte do público Faixa 2 do programa Desenrola, que renegociaram volume total de R$ 725 milhões. Outros mais de 160 mil clientes pessoas físicas em geral aproveitaram as condições especiais, ampliadas pelo BB decorrentes do programa Desenrola, e renegociaram R$ 2,5 bi. Por fim, cerca de 19 mil micro e pequenas empresas já renegociaram aproximadamente R$ 960 milhões. Através da Ativos S/A, empresa do Conglomerado Banco do Brasil que atua na aquisição e cobrança de operações de crédito inadimplidas, mais de 241 mil clientes já foram beneficiados com as condições especiais disponibilizadas pela empresa, como maior desconto nas operações e possibilidade de parcelamento em até 10 vezes sem juros. O BB oferta descontos de até 25% nas taxas de juros de renegociação, descontos de até 96% nas dívidas e prazo de até 120 meses para pagamento, para os públicos selecionados. Os clientes podem utilizar o App BB, o Internet Banking nos endereços www.bb.com.br/renegocie (pessoas físicas) ou www.bb.com.br/renegociepj (pessoas jurídicas), a Central de Relacionamento pelos números. 4004 0001 (Capitais) e 0800-729-0001 (demais regiões), o WhatsApp enviando uma #renegocie para o número 61 4004 0001 e também toda a rede de agências. *Fonte: Banco do Brasil
Santander é condenado mais uma vez por fraude em contratação

A Justiça condenou o Santander, mais uma vez, por fraudar contratação de bancário. É a segunda sentença com a mesma decisão, em menos de um mês. Nesta ação, o bancário havia sido contratado em agosto de 2008. Em outubro de 2022, ele foi transferido para a SX Tools, empresa criada pelo banco espanhol para terceirizar seus empregados no Brasil. Na nova empresa, o empregado continuou desempenhando as mesmas funções e prestando serviço para o Santander. A Justiça foi acionada com pedido de enquadramento do trabalhador como bancário entre outubro de 2022 e janeiro de 2023. Recorrendo à súmula 239 do Tribunal Superior do Trabalho, que considera “bancário o empregado de empresa de processamento de dados que presta serviço a banco integrante do mesmo grupo econômico”, a juíza Bruna Tercarioli Ramos, da 14ª Vara do Trabalho de São Paulo, deu parecer favorável ao bancário. A mesma sentença julgou procedente o pedido de pagamento de horas extras para considerar como extras as horas excedentes à sexta diária e 30ª semanal. Para Wanessa Queiroz, coordenadora da Comissão de Organização dos Empregados do Santander, essa é mais uma vitória da categoria. “Essa decisão é mais uma vitória da categoria que comprova judicialmente a farsa do Santander na contratação de bancários por outras empresas do mesmo conglomerado, para desempenhar as mesmas funções executadas anteriormente. Uma medida com o claro objetivo de debilitar a representação sindical bancária por meio da sua fragmentação, retirar direitos e diminuir salários. Tudo isto para lucrar ainda mais. Ainda que caiba recurso, o resultado de mais essa sentença contrária ao Santander deve ter efeito pedagógico para que o banco acabe de vez com esse processo que nitidamente burla os direitos dos trabalhadores”, afirmou. Sustentado pela reforma trabalhista, que legalizou a terceirização irrestrita, desde o segundo semestre de 2021 o Santander vem transferindo trabalhadores para outras empresas pertencentes ao mesmo conglomerado, como STI, SX, Santander Corretora, F1RST, Prospera, e SX Tools. Cada uma vinculada a um sindicato diferente. Desde então, o movimento sindical bancário vem denunciando e realizando uma série de protestos contra esse processo que visa rebaixar salários, retirar direitos e enfraquecer a organização dos trabalhadores.
Consignado sem autorização poderá gerar multa para o banco
Foi aprovado pela Câmara dos Deputados, nesta quarta-feira (9) o Projeto de Lei (PL) 2.131/07, que determina multa para instituições financeiras que concederem empréstimo consignado para beneficiário do INSS ou servidor público sem sua autorização expressa. A aprovação é considerada uma vitória para aposentados e servidores públicos, que volta e meia são surpreendidos por créditos não solicitados. A proposta seguirá para o Senado Federal. O texto define que o beneficiário do INSS ou servidor terá 60 dias, a partir do recebimento dos valores, para pedir a devolução e o cancelamento do empréstimo. Caso a instituição não comprove engano justificável ou fraude, deverá pagar multa de 10% ao consumidor no prazo de 45 dias. A regra alcança ainda financiamentos, cartão de crédito, cartão consignado de benefício ou arrendamento mercantil. O secretário de Relações do Trabalho da Confederação Nacional dos Trabalhadores do Ramo Financeiro (Contraf-CUT), Jeferson Meira, o Jefão, responsável por acompanhar as pautas de interesse da categoria bancária em tramitação no Congresso Nacional, considera que “a aprovação desse projeto é um avanço em relação à segurança jurídica e também pessoal, principalmente para os idosos, que são de forma corriqueira surpreendidos com empréstimos não requisitados”. Jefão ressaltou que esses empréstimos não solicitados “ocorrem muitas vezes em condições abusivas e, na maioria das vezes, os clientes são penalizados com o desdobramento danoso dessas investidas por parte dos bancos e estabelecimentos de crédito”. *Fonte Contraf-CUT
Banco do Brasil registra lucro de R$ 8,8 bilhões, superando expectativa de analistas
De acordo com o balanço apesentado pelo Banco do Brasil, o BB registrou lucro líquido ajustado de R$ 8,8 bilhões no segundo trimestre de 2023, com crescimento 11,7% maior que o registrado no mesmo período em 2022. Em comparando com os três primeiros meses deste ano, o resultado foi 2,8% superior. A expectativa dos analistas era de lucro líquido de R$ 8,592 bilhões no segundo trimestre. O indicador ficou acima do registrado pelos bancos Itaú, Bradesco e Santander. O retorno sobre patrimônio líquido do banco fechou o segundo trimestre em 21,3%, registrando alta de 0,3 ponto-percentual em relação aos três primeiros meses do ano. Um ano antes, o ROE estava em 20,8%. Em comunicado o Banco do Brasil informou que “no trimestre, o resultado foi influenciado pelo bom desempenho comercial e pelo crescimento das carteiras de crédito que impactaram positivamente a margem financeira bruta e as receitas de prestação de serviços, especialmente àquelas vinculadas ao desembolso de crédito.” A margem financeira líquida do banco foi de R$ 15,711 bilhões, com crescimento anual de 11,3%. A margem financeira com clientes ficou em R$ 20,049 bilhões e a margem com mercado, em R$ 2,838 bilhões. As receitas com prestação de serviço somaram R$ 8,286 bilhões, com alta de 5,6%. Entretanto, em 12 meses, concluídos no final de junho, o banco fechou 1.282 postos de trabalho, sendo 426 postos no último trimestre. “Ficamos preocupados com essa redução no quadro. Os lucros obtidos pelo banco são graças ao trabalho de milhares de bancárias e bancários. E, um corpo funcional mais reduzido, significa aumentar a pressão sobre eles para que correspondam às metas”, ressaltou a coordenadora da Comissão de Empresa dos Funcionários do Banco do Brasil (CEBB), Fernanda Lopes. Fernanda lembrou “nós já fizemos essa exigência em mesa de negociação com o banco, que é a abertura de mais concursos públicos. Também estamos atuando sobre mudanças no programa de metas.” Se por um lado, foi relevante o volume de desligamentos de funcionários, por outro, no semestre houve apenas a redução de uma agência tradicional, em comparação a junho de 2022, totalizando a manutenção de 3.172 agências tradicionais, além de 813 agências digitais ou especializadas. As despesas do BB com pessoal, no período de 12 meses, apresentaram aumento de 9,5% (incluindo o pagamento da Participação nos Lucros ou Resultados/PLR), e totalizaram R$ 13,53 bilhões. “Esse valor reflete o reajuste salarial conquistado pelos trabalhadores na convenção coletiva de trabalho da categoria, em setembro de 2022”, observou a coordenadora da CEBB. A carteira de crédito ampliada da instituição financeira atingiu R$ 1,045 bilhão, com alta de 1,2% em relação ao primeiro trimestre e de 13,6% na comparação com um ano antes. A carteira ampliada pessoa física registrou crescimento de 0,6% na comparação com março de 23 e de 10% em 12 meses, alcançando R$ 302,1 bilhões. Já a carteira ampliada pessoa jurídica registrou crescimento de 2,5% na comparação trimestral e de 10,4% em bases anuais, atingindo R$ 371,9 bilhões. Destaque para a carteira de micro, pequenas e médias empresas, com evolução de 1,4% no trimestre e 21,8% em 12 meses. O crescimento trimestral para as grandes empresas foi de 2,9% e de 9,3% em bases anuais. Para o agronegócio, a carteira ampliada alcançou o saldo de R$ 321,6 bilhões, um crescimento anual de 22,7%. Provisionamento adicional para Americanas O Banco do Brasil provisionou R$ 7,176 bilhões no segundo trimestre, alta de 143% em bases anuais e volume 22,6% maior que o registrado no primeiro trimestre. De acordo com informações do banco, o crescimento foi decorrente do agravamento em linhas de créditos não consignados na carteira pessoa física e da piora de riscos na carteira pessoa jurídica. Esta última foi impactada pela elevação de nível de risco de crédito da Americanas (AMER3), saindo de risco F (50%) para o risco G (70%). Com isso, houve provisionamento adicional para o caso e impacto negativo de R$ 338 milhões. O índice de inadimplência para empréstimos com mais de 90 dias de atraso cresceu de 2,62%, no primeiro trimestre, para 2,73% no segundo. “No trimestre, parte das operações de crédito com o cliente específico do segmento large corporate que entrou com pedido de recuperação judicial em janeiro de 2023 passou a impactar o indicador de inadimplência acima de 90 dias”, explica o banco, referindo-se à Americanas. Sem este impacto, o índice ficaria em 2,65%. Revisão de projeções O Banco do Brasil elevou as previsões de crescimento da carteira de crédito em 2023, prevendo uma ampliação entre 9% e 13%. No guidance anterior, a previsão era de expansão entre 8% e 12%. No primeiro semestre, a carteira de crédito cresceu 15,3%. O guidance para o crédito pessoa física foi mantido, mas o BB elevou as projeções para empresa (alta de 8% e 12% na nova projeção) e de agronegócios (expansão entre 14% e 18%). Para a margem financeira bruta, a previsão agora é de crescimento entre 22% e 26% (ante 17% e 21%). As projeções para provisões também foram revisadas para cima. Agora o Banco do Brasil espera provisionar entre R$ 23 bilhões e R$ 27 bilhões em 2023 – no guidance anterior, essa previsão estava entre R$ 19 bilhões e R$ 23 bilhões. No ano, até agora, foram R$ 13 bilhões provisionados. O guidance de receita com prestação de serviços também revisado para baixo. Agora, o BB espera alta entre 4% e 8% nessa linha do balanço. Na previsão anterior, previa avanço entre 7% e 11%. Dividendos e JPC O Banco do Brasil também anunciou a distribuição de mais de R$ 410 milhões em dividendos e aproximadamente R$ 1,9 bilhão em juros sobre capital próprio (JCP). O pagamento será feito no dia 30 de agosto e terá como base a posição acionária do próximo dia 21. As ações vão ser negociadas a “ex” a partir do dia 22. Fonte: InfoMoney, Exame e Contraf-CUT
Itaú, Bradesco e Santander: lucros passam de R$ 30 bi juntos, mas não evitam demissões e fechamento de agências
Os três maiores bancos privados do país, juntos, tiveram um lucro líquido recorrente de R$ 30,449 bilhões, no primeiro semestre deste ano. O Itaú teve destaque, com R$ 17,2 bilhões, alta de 14,2% em relação ao mesmo período de 2022. Já o Bradesco alcançou R$ 8,8 bilhões, queda de 36,5% em relação ao mesmo período de 2022. Entretanto, na comparação trimestral o lucro teve crescimento de 5,6%, já que o lucro líquido recorrente no segundo trimestre foi de R$ 4,52 bilhões, frente a R$ 4,28 bilhões do período anterior. O Santander apresentou R$ 4,45 bilhões, o que significa queda de 45% em relação ao mesmo período de 2022. Porém, o banco apresentou crescimento de 7,9% no segundo trimestre de 2023, período cujo lucro líquido recorrente chegou a R$ 2,3 bilhões. Os lucros, entretanto, não foram suficientes para evitar as baixas no número de agências e as demissões dos empregados nas três instituições financeiras. A holding Itaú Unibanco contava, em junho de 2023, com 88.078 empregados, com abertura de 375 postos de trabalho em doze meses. Porém, no segundo trimestre, houve redução de 1.419 vagas. De acordo com o relatório do banco, essa diminuição se deve à reestruturação das áreas de TI e de atendimento e à redução de agências físicas. Em doze meses, foram fechadas 152 agências físicas no país e abertas 78 agências digitais, totalizando 2.639 agências físicas e 427 agências digitais ao final de junho de 2023. O Bradesco encerrou o primeiro semestre com 85.284 empregados, número que representa o fechamento de 2.845 postos de trabalho em doze meses, 928 no trimestre. Quanto à estrutura física, em um ano foram fechadas 139 agências, 316 Postos de Atendimento Bancário (PABs) e 245 unidades de negócios. Com o Santander não foi diferente. A holding, em um ano, fechou 145 unidades de atendimento, sendo 102 agências e 43 PABs, no Brasil. Nos doze meses, concluídos em junho, foram criados 3.122 postos de trabalho. Por outro lado, a base de clientes, em junho de 2023 totalizou 63,3, aumento de 7,2 milhões em relação ao mesmo mês de 2022. O balanço mostra que as unidades brasileiras são responsáveis por 15,7% do lucro global do Santander, que foi de € 5,241 bilhões – alta de 7,1% em doze meses. *Fonte: CUT Nacional
Lei Maria da Penha completa 17 anos de combate à violência contra a mulher

Considerada pela Organização das Nações Unidas (ONU) como um dos três melhores instrumentos legais em todo o mundo de combate à violência contra a mulher, a Lei Maria da Penha (nº 1.340/2006) completou 17 anos nesta segunda-feira (7). No Brasil, ela é um marco sobre o tema. A secretária da Mulher da Confederação Nacional dos Trabalhadores do Ramo Financeiro (Contraf-CUT), Fernanda Lopes, lembrou que a lei foi sancionada pelo presidente Lula, em seu segundo mandato e falou da sua abrangência. “A Lei Maria da Penha é inovadora porque estabelece um conjunto de medidas protetivas de urgência, que vão desde a prevenção até a punição de agressores de violência doméstica”, explicou Fernanda Lopes. Contribuição da categoria bancária Em agosto de 2021, a Contraf-CUT lançou nacionalmente o projeto “Basta! Não Irão Nos Calar!”, de assessoria jurídica para mulheres em situação de violência doméstica e familiar. A iniciativa começou dois anos antes, no Sindicato dos Bancários de São Paulo, Osasco e Região. Segundo a advogada e assessora jurídica da Contraf-CUT, Phamela Godoy, o papel da Contraf-CUT é apoiar a implementação do Basta nas federações e sindicatos da categoria bancária, onde são estabelecidos os canais para pessoas, em situação de violência doméstica, contatarem a assessoria jurídica, que inclui desde orientações para a procura dos canais e serviços públicos, até questões relacionadas à guarda de filhos. “Atualmente, as bancárias contam com 12 canais para acolhimento e assistência jurídica especializada. São 298 cidades atendidas, nas cinco regiões do país”, destacou Phamela Godoy. Até julho deste ano, os canais do Basta! haviam atendido 383 mulheres e dois homens, parentes de mulheres em situação de violência doméstica ou familiar. Do total de atendimentos, foram geradas 343 ações judiciais, sendo 199 pedidos de medida protetiva de urgência obtidos com base na Lei Maria da Penha. Além disso, o projeto gerou 135 ações relacionadas ao direito de família, onde as demandas mais comuns são: divórcio, dissolução de união estável, partilha de bens, guarda de filhos e pensão alimentícia para os filhos. Das 135 ações, 78 já foram concluídas, sem nenhum indeferimento pela Justiça, ou seja, são ações que foram julgadas procedentes ou parcialmente procedentes, colocando fim no vínculo jurídico entre a vítima e o agressor. Existem ainda nove ações penais em tramitação e 53 inquéritos policiais em curso, que podem ou não evoluir para uma ação penal, por isso não constam no total de processos judiciais. Falta de verbasNo Brasil, a Lei Maria da Penha, apesar do reconhecimento internacional, continua distante de sua completa implementação, por dois fatores: falta de divulgação para que a sociedade tenha um amplo conhecimento sobre seus direitos relacionados ao tema, e escassez de orçamento público para a instalação, por exemplo, de delegacias especializadas no atendimento às mulheres. “Nos últimos anos, houve um verdadeiro desmonte de políticas de proteção às mulheres tanto em âmbito nacional, quanto em âmbito estadual”, observou Fernanda Lopes, ao lembrar que a gestão Bolsonaro cortou mais de 90% da verba para o enfrentamento da violência contra a mulher durante o seu mandato. Segundo Fernanda, a “expectativa, hoje, é conseguir reverter esse quadro nos próximos anos, diante do posicionamento oficial do governo Lula e do Ministério da Mulher, com mais recursos para o combate à violência de gênero e que inclui a questão da Lei Maria da Penha.” Um levantamento feito pelo Instituto de Pesquisa Econômica Aplicada, em 2015, mostrou que, entre 2006 e 2014, a Lei Maria da Penha reduziu em cerca de 10% a projeção anterior de aumento da taxa de homicídios domésticos. “Infelizmente, a partir de 2016, não foram feitos mais levantamentos, de órgãos oficiais, sobre o impacto da lei, mas dados do Anuário Brasileiro de Segurança Pública mostram que, lamentavelmente, tivemos um retrocesso com aumento do nível de violência contra a mulher no Brasil, provavelmente pelo reflexo do desmonte das políticas para esse grupo, no período passado”, afirmou Fernanda Lopes. Histórico Até a década de 80, o Brasil não tinha instrumentos jurídicos de proteção às mulheres contra violência de gênero. Foi em 1994 que ocorreu a primeira conquista legislativa neste âmbito, com a Lei nº 8.930, que estabeleceu o estupro e o atentado violento ao pudor como crimes hediondos, portanto de extrema gravidade, inafiançáveis. A Lei Maria da Penha, em especial, foi fruto de articulação de movimentos sociais feministas e recebeu o nome em homenagem à Maria da Penha Fernandes, farmacêutica bioquímica brasileira que, em 1983 sofreu sérias agressões do então marido e professor universitário Marco Antônio Heredia Viveros, que a deixaram cadeirante pelo resto da vida. *Fonte: Contraf-CUT
Metas desumanas geram preocupação e reclamações de empregadas e empregados da Caixa

Empregadas e empregados da Caixa Econômica Federal estão preocupados com as novas metas impostas pela instituição financeira. As queixas têm sido encaminhadas a sindicatos de bancários de todo o país. Rafael de Castro, empregado da Caixa e dirigente da Confederação Nacional dos Trabalhadores do Ramo Financeiro (Contraf-CUT), falou sobre os problemas enfrentados pelos funcionários da instituição. “Estão propondo metas com curva de crescimento de mais de 100% de um mês para o outro. Algumas deveriam ter sido cumpridas desde o início do ano, mas a regra foi definida somente agora. E a Caixa ainda tem coragem de dizer que quem não conseguiu atingir o objetivo no primeiro semestre, pode corrigir agora no segundo”, afirmou indignado Rafael. Segundo Rafael, a afirmação de que os objetivos não alcançados podem ser “corrigidos” no próximo semestre foi feita na reunião de apresentação do Conquiste, sistema de metas e avaliação do banco, numa live para os empregados. “E pior, existem metas que precisam ser cumpridas pelas lotéricas, e outras em transações dos clientes pela internet, que se não forem cumpridas, afetam o resultado da agência. Aí, o cliente chega no banco para contratar um financiamento, a gente precisa direcioná-lo para a lotérica, que nem sempre tem interesse. O cliente volta para o banco e a gente tem que fazer todo o processo e acompanhá-lo até a lotérica apenas para ele finalizar o procedimento. O mesmo acontece com transações pela internet, que fazemos todos os procedimentos pelo celular do cliente”, explicou o dirigente da Contraf-CUT. A diretora executiva da Contraf-CUT, Eliana Brasil, explicou que, com esse sistema, os empregados da Caixa, que já estão sobrecarregados, realizam negócios e os direcionam à ‘rede parceira’ para finalização. “Quem é remunerada e reconhecida é a ‘rede parceira’ por um serviço que não prestou, porque, o empregado teve que fazer isso para que sua agência não fosse penalizada. E o empregado cai em uma armadilha, pois o banco utiliza estes dados para dizer que não precisa contratar mais empregados, pois os clientes estão utilizando os serviços de correspondentes bancários e realizando o autoatendimento pela internet”, criticou Eliana. Para a coordenadora da Comissão Executiva dos Empregados (CEE) da Caixa, Fabiana Uehara Proscholdt, a impressão é que este tipo de meta é estabelecida por quem não tem nenhuma familiaridade com o cotidiano de trabalho na agência. “E ainda temos que ouvir elogios às redes parceiras, sendo que é a gente que executa todo o trabalho”, disse. Meta de seguros A venda de seguros (Caixa Seguridade) também é alvo de críticas. “Não levam em consideração a capacidade de produção e a falta de condições de trabalho nas unidades. Além disso, gera uma grande demanda de tempo de trabalho de muitos empregados e corresponde a um resultado em torno de 5% do balanço da empresa, enquanto no Conquiste chega a quase 1/3 do resultado”, disse o representante da Federação das Trabalhadoras e Trabalhadores do Ramo Financeiro do Estado do Rio de Janeiro (Federa-RJ), Rogério Campanate, acrescentando ainda que muitos dos resultados não são mensuráveis. Meta de crédito A representação dos trabalhadores também critica as novas metas impostas pela Caixa com relação aos objetivos a serem alcançados em contratos de financiamento. Segundo os empregados, não levam em conta as características da agência e sua capacidade de fechar tais contratos. E ainda querem que os empregados ofereçam um volume de crédito maior do que a dotação orçamentária disponibilizada. “E quando se fala de meta de crédito, na verdade, o que a Caixa quer dizer é a venda de seguros e outros produtos agregados, como cartões. E, como não tem dotação orçamentária para os contratos de financiamento, além de não haver condições de cumprir a meta exigida de crédito, também não há possibilidade de cumprir a meta destes produtos atrelados. Apesar de não disponibilizar todos os recursos, a Caixa não reduz as metas. Nem dos contratos de financiamentos, nem dos produtos agregados”, explicou Lizandre Souza Borges, representante da Federação dos Trabalhadores do Ramo Financeiro (Fetraf) dos Estados do Rio de Janeiro e Espírito Santo. Para Fabiana Proscholdt, “o orçamento necessário não existe, mas as metas desumanas, sistemas instáveis, equipamentos antigos, falta de orçamento para pagamento de hora extra, retrabalho, falta de suporte operacional, falta de valorização continuam existindo”. De acordo com a coordenadora da CEE, outro ponto fundamental a respeito dos objetivos determinados no Conquiste é a discrepância deles com a real necessidade/capacidade das unidades, gerando uma carência de significado para os empregados. “Há muito tempo os objetivos não levam em consideração a capacidade de produção das unidades e muito menos sua vocação. O resultado desse absurdo é que unidades que atingiram a alta performance, caem de classe porque as metas desconsideraram a sustentabilidade da própria unidade. Soma-se a isso o verdadeiro apagão de conhecimentos de CRR (custos, receitas e resultados) por parte das equipes de gestores das unidades (há anos não se faz um treinamento com os gerentes a respeito do CRR)”, explicou. Próxima reunião A próxima reunião da CEE com a Caixa para tratar sobre metas e o Conquiste está marcada para o dia 16 de agosto. “Teremos muito o que conversar em nossa próxima reunião de negociação com a Caixa. E que seja uma conversa com seriedade, para que haja soluções, sem que o banco tente tapar o sol com a peneira e pare de prejudicar os empregados e a população, que sofrem com o desmonte provocado pela gestão passada”, avaliou a coordenadora da CEE. *Fonte: Contraf-CUT
Câmara pode votar projeto que mantém exclusividade do penhor na Caixa ainda nesta semana
O projeto (PL 4188/2021), que altera regras para o uso de bens como garantias para obtenção de crédito, poderá ser votado ainda nesta semana pela Câmara dos Deputados. O texto volta à casa após mudanças feitas pelo Senado, entre elas, a manutenção da exclusividade da Caixa em penhores civis. Para o presidente da Federação Nacional das Associações do Pessoal da Caixa (Fenae), Sergio Takemoto, é preciso dialogar com os parlamentares para que o texto da Câmara seja aprovado sem alteração. “Os senadores compreenderam que manter a exclusividade da Caixa é um passo coerente, considerando o papel social desempenhado pelo banco ao disponibilizar crédito mais acessível à população. Retirar da Caixa esse serviço é submeter as pessoas que precisam do empréstimo nas mãos dos bancos privados com altas taxas de juros”, explicou Takemoto. O penhor da Caixa é uma das linhas de crédito mais seguras, baratas e antigas – existe desde 1861. Os empregados têm experiência e habilidade para essa função, tornando o serviço menos burocrático. Para a assinatura do contrato, o banco recebe joias e objetos produzidos em ouro, prata, platina e pérola, relógios, moedas e canetas de alto valor. Outra mudança positiva no texto do Senado é a retirada da permissão para penhora do único imóvel da família. *Fonte: Fenae
Lucro do Itaú no segundo trimestre chegou a R$ 8,7 bilhões

O banco Itaú apresentou um balanço, nesta segunda-feira (7), que mostra um lucro de R$ 8,74 bilhões no segundo trimestre deste ano, com alta de 13,9% na comparação anual. O resultado supera o dos concorrentes Bradesco e Santander somados. O Bradesco teve um lucro de R$ 4,518 bilhões no segundo trimestre, com uma queda de 35,8% na comparação anual. Para o Santander, o resultado foi de R$ 2,3 bilhões, com queda anual de 43,5%. O Itaú informou que o resultado reflete o aumento da margem financeira com clientes, que acompanhou o crescimento da carteira de crédito. O banco destacou também a mudança de composição da carteira que abriu espaço para opções com taxas maiores. Ainda segundo o Itaú, a receita da frente de seguros também contribuiu para o resultado final. Em nota, o presidente do banco, Milton Maluhy Filho, informou que vê perspectivas otimistas para a segunda metade do ano. “Nossos resultados no segundo trimestre refletem nossa capacidade de entregar resultados sólidos e sustentáveis ao longo do tempo. Iniciamos a segunda metade do ano otimistas com as perspectivas para o futuro, decorrentes da consolidação da agenda monetária e fiscal que deverá promover uma retomada mais robusta da atividade econômica no País”, ressaltou. Margem O banco registrou ainda uma margem financeira gerencial, no período, de R$ 25,997 bilhões, 14,8% que a registrada um ano antes. Em comparação trimestral, o avanço foi de 5,3%. Do total, a margem financeira com clientes foi de R$ 24,927 bilhões, avanço de 3,7% comparado a um ano antes. A margem com o mercado chegou a R$ 1,070 bilhão, registrando crescimento de 65,9% na base anual. Carteira de crédito A carteira de crédito expandida chegou aos R$ 1,15 trilhão, aumento de 6,2% em 12 meses e leve queda de 0,1% na comparação trimestral. O índice de inadimplência longo da carteira, acima de 90 dias, subiu para 3,0% – alta de 0,3 p.p. em comparação ao mesmo período do ano anterior. Na comparação com o primeiro trimestre, o índice subiu 0,1 p.p. Segundo o balanço, o custo do crédito totalizou R$ 9,4 bilhões no segundo trimestre de 2023, alta de 25,3% quando comparado ao mesmo trimestre do ano passado. “Esse aumento ocorreu principalmente em razão da maior despesa de provisão para créditos de liquidação duvidosa nos negócios de atacado no Brasil, devido à normalização do fluxo de provisionamento neste segmento”, informou o banco. *Fonte: Exame
Santander incentiva acordos individuais sem movimento sindical e COE faz alerta aos trabalhadores
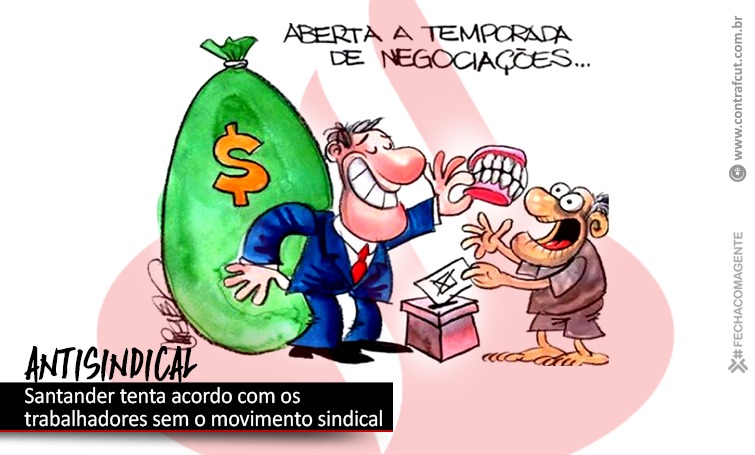
O Santander, em comunicado enviado recentemente, incentiva a realização de acordos individuais entre trabalhadores e o banco, deixando de fora o movimento sindical. Os acordos são sobre questionamentos de condições de trabalho e contratação. A coordenadora da Comissão de Organização dos Empregados (COE) do Santander, Wanessa de Queiroz, alerta que os trabalhadores devem desconfiar de um acordo proposto por um banco que, na prática, retira direitos, piora as condições de trabalho e quer transformar seus trabalhadores em terceirizados. “Todas as vezes em que não há participação dos sindicatos, o trabalhador está em risco, porque não há condição de igualdade em uma negociação individual entre patrão e empregado. O movimento sindical defende que o trabalhador procure a Justiça do Trabalho para reivindicar os seus direitos em sua totalidade. E, para isso, oferece assistência jurídica gratuita”, explicou a coordenadora. O que o Santander oferece como vantagem nos acordos individuais propostos pelo banco, na verdade, representa um risco enorme. Desde 2017, escorado pelas mudanças promovidas pela reforma trabalhista aprovada depois do golpe de 2016, o Santander abandonou a comissão de acordos voluntários nos sindicatos. Desde então, tem procurado trabalhadores demitidos para oferecer acordos rápidos com valores inferiores. Em muitos deles os sindicatos já identificaram valores equivocados. Wanessa questiona a posição do banco e faz um alerta aos trabalhadores. “Com este histórico, qual segurança o trabalhador terá de que o acordo firmado com o banco está correto? Se o Santander quisesse pagar ao trabalhador todos os seus direitos, já teria pago e não precisaria fazer um acordo sem a participação dos sindicatos e da Justiça. Já teria garantido melhores condições de trabalho no seu dia a dia, teria cumprido as cláusulas e respeitado os direitos da Convenção Coletiva de Trabalho e do Acordo Coletivo de Trabalho em sua totalidade, e não transformado milhares de empregados diretos em terceirizados com salários menores e menos direitos. Já teria tratado seus trabalhadores com respeito e interrompido a prática de assédio moral institucionalizado que causa sequelas muitas vezes irreversíveis”, pontuou Wanessa. Antes da reforma trabalhista, havia também uma mesa composta por representantes do Santander, do movimento sindical e da Justiça do Trabalho para intermediação de conflitos e problemas no ambiente de trabalho, o que também foi abandonado pelo banco após a promulgação da nova legislação que prometia gerar milhões de empregos e “modernizar as relações trabalhistas”. “O Santander tem sido um banco totalmente antissindical, que desrespeita inclusive sentenças judiciais, e que protela as negociações coletivas ao limite. Ou seja, a credibilidade de um acordo individual, como o que vem sendo proposto pelo banco, tem de ser questionada pelo trabalhador. Defenda seus direitos e não assine nada sem antes consultar o seu sindicato. E procure sempre a Justiça do Trabalho, que é o órgão competente com fé pública para intermediar e balancear essa relação extremamente desigual e injusta”, concluiu Wanessa de Queiroz. *Fonte: Contraf-CUT
